(시사캐스트, SISACAST=황최현주 기자) 유안타증권은 롯데관광개발 올 1분기 매출 1055억원 영업이익 65억원으로 분기 최대 실적을 달성할 것을 예측했다.
24일 유안타증권에 따르면 제주도 외국인 입도객 수 회복에 기인한 큰 폭의 매출과 영업익 성장이 이어질 전망이며, 전분기 대비 높은 홀드율 영향으로 시장 컨센서스를 상회할 전망이다.
사업부별로 ‘드림타워 복합리조트 호텔’ 매출액은 전년동기 5.2% 상승한 198억원을 달성할 전망이디. 내국인 입도객 수는 전년 동기대비 40.0% 하락했지만, 외국인 입도객 수가 전년동기 대비 463% 큰 폭으로 개선된 영향 덕분이다.
1분기 평균 객실단가(ADR)는 25만6000원 수준으로 전년동기대비 하락하였으나, 외국인 투숙객 비중이 확대된 영향으로 평균 객실 점유율은(OCC) 50.3%로 전년동기대비 상승할 전망이다.
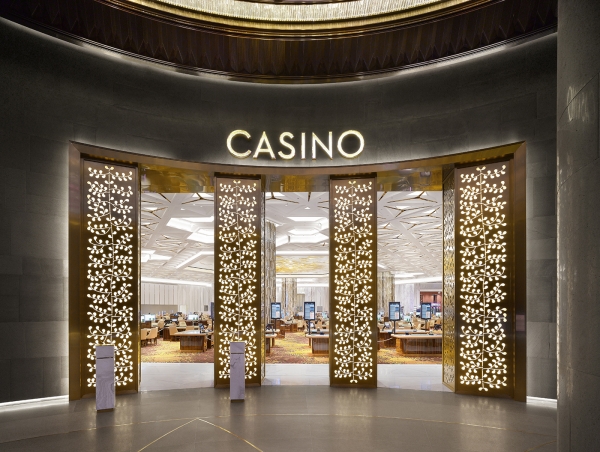
카지노 매출액은 전년동기대비 327.9% 큰 폭으로 증가한 700억원을 달성할 전망이다. 방문객 수 증가에 기인한 실적 성장으로, 전년동기대비 142.4% 증가한 7만9253명을 기록했으며, 드랍액과 홀드율은 각각 3847억원, 18.2%로 추정된다.
다만 제주도 외국인 입도객 수 회복 대비 방문객 수 회복은 다소 더딘 모습을 보였다.
올해 매출액과 영업이익은 각각 4667억원, 398억원을 전망했다. 추정 근거는 제주시 외국인 입도객 수 증가에 기인한 것으로, 올해 총 외국인 입도객 수는 164만여명으로 예상되며, 지난 2019년 대비 회복률은 97% 수준으로 정상화를 목표로 한다. 연간 평균 홀드율은 14.8% 수준으로 보수적으로 접근하였고, 인당 드랍액은 1분기 수준을 가정하여 추산하였다.
따라서 유안타증권은 롯데관광개발에 대해 투자의견 매수, 목표주가 1만6000원 유지를 밝혔다. 올해 제주도 외국인 입도객 수 회복에 기인 한 큰 폭의 YOY 성장 연간 이어질 전망이며, 영업 흑자 전환이 가시화된 시점이다. 주가 한 방 압력 낮은 구간으로 투자의견 매수 유지한다. [시사캐스트]