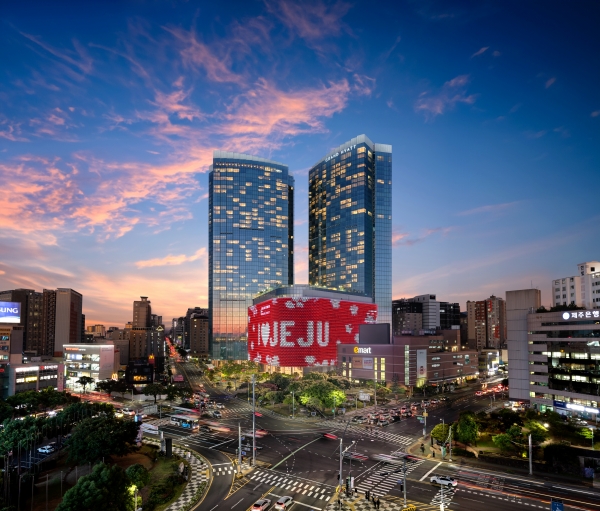
(시사캐스트, SISACAST=황최현주 기자) 롯데관광개발은 유진투자증권으로부터 중국인 관광객 인바운드 확대되는 점이 하반기 실적을 견인할 것이라는 평가를 24일 받았다.
유진투자증권은 롯데관광개발 목표주가를 기존 1만5000원에서 2만3000원으로 상향 조정했다. 투자의견은 '매수'를 유지했다.
이현지 유진투자증권 연구원은 "카지노 방문객 대부분이 중국인에 매스 기반"이라며 "중화권 신규 노선 취항 확대 및 무비자 입국 허용으로 중국인 인바운드가 확대돼 실적이 개선될 것"으로 전망했다.
유진투자증권은 롯데관광개발의 올 2분기 실적도 시장 컨센서스(증권사 추정치 평균)에 부합할 것을 예상했다.
이 연구원은 “롯데관광개발의 지난 2분기 매출액과 영업이익을 각각 전년 동기 대비 36.2%와 372% 급증한 1581억원, 278억원으로 추정했다”며 “같은 기간 카지노 방문객은 15만명으로 71.3%, 드롭액은 6685억원으로 63% 늘며 역대 최대를 달성할 것으로 전망된다”고 말했다.
이 연구원은 롯데관광개발은 지난 1월부터 매달 방문객 증가세가 이어지고 있는 점을 긍정적으로 평가했다. 지난 5월 처음으로 5만명의 방문객을 기록했고, 지난달은 전월보다 영업일수가 하루 적고 연휴가 없었음에도 방문객이 증폭됐다.
이 연구원은 “주가가 오르면서 전환사채(CB)의 전환 청구 행사가 이뤄지고 있지만, 남은 전환 물량을 모두 고려해도 현재 주가(1만7280원)에서 30% 이상의 상승 여력이 있다”고 판단했다. [시사캐스트]
저작권자 © 시사캐스트 무단전재 및 재배포 금지