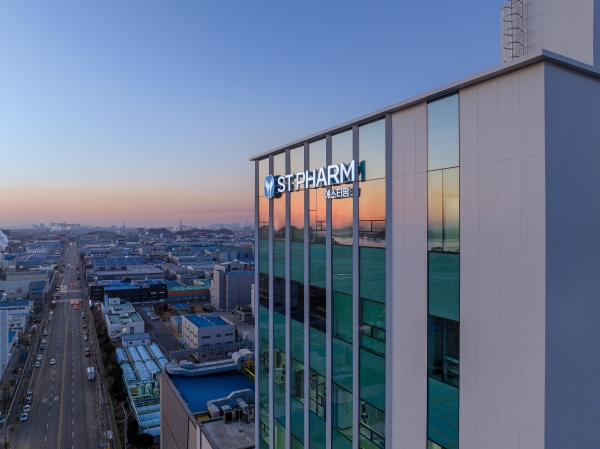
(시사캐스트, SISACAST=황최현주 기자) 에스티팜은 올 2분기 연결기준 매출 682억원, 영업익 128억원, 당기순이익 47억원을 기록하면서 전년 동기 대비 52.8% 증가했다고 24일 밝혔다.
에스티팜은 신약 CDMO 사업 내 상업화 및 프로젝트를 중심으로 매출이 큰 폭으로 성장했한 것과 상업화 프로젝트 내에서도 상대적 고마진 품목의 출하로 원가율이 개선된 것이 주효했다고 지적했다.
Oligo와 Small Molecule 전체 신약 CDMO 사업 매출이 전년 동기 대비 101% 상승했다. 높은 매출 볼륨으로 인해 영업 레버리지 효과가 긍정적으로 작용하여 영업이익률도 18.8%로 Oligo Business 진출 이후 2번째로 높은 분기 영업이익률을 달성했다.
상반기 중 2분기에 매출 비중이 높았으며, 하반기도 유사한 흐름 전망. 계획 대비 3분기보다 4분기에 Oligo 및 Small Molecule 품목 출하가 집중될 전망. 하반기 달러/원 환율에 따라 실적 전망치 상향 가능성도 있다. 올해 총 8건의 수주 논의 협의 완료. 추가적으로 17건에 대해서 논의 중에 있다.
Oligo 매출은 전년 동기대비 83.0% 증가한 435억원 달성. 고지혈증 치료제 90억원, 혈액암 치료제 220억원, 척수성근위축증 61억원, 설비사용수수료 23억원 등. 임상용 품목 출하 일정은 4분기에 집중되어 있어 상업화 프로젝트를 중심으로 한 매출 성장 기조가 3분기까지 이어질 예정이다. 지난달 말 기준 수주잔고는 약 3200억원이다.
CRO 수주 개선으로 매출 증가됐지만, 경영 효율화 및 비용 축소의 결과 영업손실 축소가 따랐다. 유럽과 한국 금리 인하 기대감 등 산업 수요는 개선되는 중. 연간 손익은 소폭 적자로 예상된다.
에스티팜은 CDMO Pipe-line 유전성 혈관부종 치료제의 FDA 상업화 승인 예정에 놓여 있다. 연내 미토콘드리아 결핍증후군 치료제의 FDA 상업화 승인이 예정돼 있고, 임상단계의 Pipe-line 중 희귀 심혈관질환 치료제의 적응증 확장 3상 결과도 연내 발표될 것으로 기대하고 있다.
Capex 올리고 신규 수주 증가로 제2올리고동에서 임상용 시료를 이달부터 생산하기 시작했다. 4분기(10월) 상업화 파이프라인 생산 예정이고, 이로 인해 제2올리고동의 감가상각비(분기당 15~20억)가 예정보다 조기 인식될 것으로 전망된다.
신약개발 에이즈치료제인 STP-0404의 글로벌 임상2상의 중간결과 3분기 내 도출 예정이며, 보다 상세한 Efficacy 데이터는 10월 글로벌 학회에서 발표 예정이다. [시사캐스트]