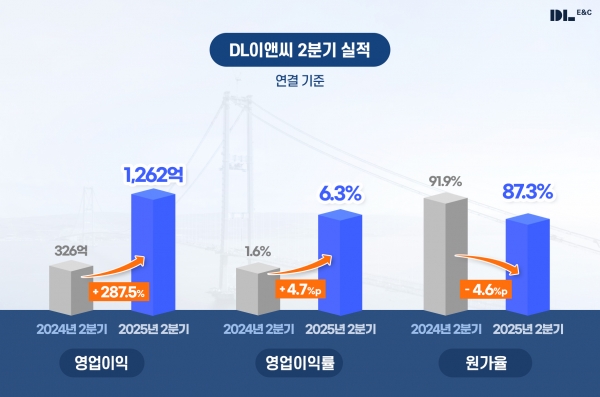
(시사캐스트, SISACAST=황최현주 기자) DL이앤씨는 올 2분기 연결기준 매출 1조9914억원, 영업이익 1262억원, 신규수주 9626억원이 예상된다고 31일 밝혔다.
연결기준 영업이익이 전년 동기 대비 287.5% 증가했다. 영업이익률도 4.7%p 상승해 본격적인 실적개선세를 보였다. 영업이익이 지난해 4분기 이래 모처럼 1천억원대를 기록하며 눈길을 끌었다. 부동산 경기침체와 건설업황 부진이 이어지고 있음에도 탁월한 위기관리 능력을 바탕으로 한발 앞선 수익성 개선 및 실적회복을 실현했다.
수익성 개선과 직결되는 원가율 지표를 살펴보면 지난해 하반기부터 개선세를 보여온 원가율이 지속적으로 하향 안정세를 보이며 수익성 향상을 실현하고 있다. 연결기준 2분기 원가율은 87.3%다.
지난해 3분기부터 4개 분기 연속 90% 이하의 원가율을 달성했다. 2022년 2분기 87.2% 이후 최근 3년 사이 가장 낮은 원가율을 기록했다. 업계 전반의 수익성 악화와 불확실한 경영환경 속에서도 효율적인 사업 관리와 리스크 대응이 주효했다. 주택사업 부문의 원가율이 전년 동기 93.0% 대비 5.8%p 낮아진 87.2%를 기록하며 전사 수익성 향상에 가장 크게 기여했다.
업계 최고 수준의 안정적인 재무구조를 갖췄다고 평가받는 DL이앤씨는 이번 2분기에도 여러 재무지표를 통해 변함없는 재무안정성을 입증했다. 2분기말 기준 연결 부채비율은 96.0%, 차입금 의존도는 10.6%에 불과하다.
현금 및 현금성 자산은 2조496억원, 순현금은 1조153억원을 보유해 대형건설사 가운데 가장 안정적인 재무 상태를 변함없이 유지하고 있다. 신용등급 역시 2019년부터 7년 연속 건설업종 최고 수준인 ‘AA-(안정적)‘등급을 유지하고 있다.
신규수주는 2분기 연결기준 9626억원을 기록했다. DL이앤씨는 수익성이 확보된 사업 중심의 선별수주 전략을 일관되게 추진하고 있다. [시사캐스트]