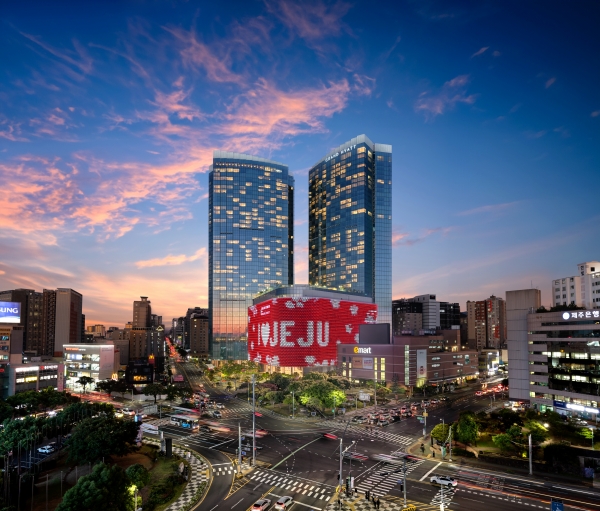
(시사캐스트, SISACAST=황최현주 기자) SK증권은 10일 롯데관광개발에 대해 올 하반기 실적 기대감이 높다는 평가를 하며 목표주가 2만1000원에서 2만5000원으로 19% 상향했다.
SK증권에 따르면 롯데관광개발의 카지노 월 매출액은 400억원을 육박했다. 지난 7월에 이어 두 달 연속 월 매출액 400억원 상회했다.
나승두 SK증권 연구원은 “롯데관광개발은 월평균 350억원 내외 카지노 매출액을 기록했던 2 분기 20%를 웃도는 영업이익률을 기록했음은 물론 분기 순이익 달성에도 성공한 바 있다”며 “8월까지 공시된 월별 실적만으로도 3분기 실적에 대한 기대감을 갖기에는 충분하다”고 평가했다. 이어 나 연구원은 4분기를 두고 중국인 단체 관광객 유입 및 국경절 연휴 효과가 더해질 전망인 동시에 사상 최고 분기 실적 달성이 매우 유력하다고 평가했다.
SK증권은 중국인 단체 관광객을 대상으로 한 무비자 정책이 시행되면 내륙 지역과의 경쟁 심화 우려가 있는 것이 사실이나, 기우에 그칠 가능성이 크다고 분석했다. 노 연구원에 따르면 현재 제주 드림타워 카지노를 찾는 관광객 중 단체 관광객의 영향은 미미한 수준으로, 국내를 찾는 단체 관광객이 많아지면 오히려 서울 이외 지역에 대한 관광 낙수효과가 발생할 가능성 이 더 크다고 강조했다.
나 연구원은 “여타 경쟁업체와 달리 제주 드림타워는 코로나 19 팬데믹 시기에 개장했고, 어느 수준까지 실적이 성장할 수 있을지 가늠하기 어렵다”며 “내륙 지역과 달리 제주도는 외국인 입도객 증가와 비례하여 카지노 방문객이 증가하는 모습이 뚜렷하고, 이는 실적으로 연결되고 있음에 주목한다”고 밝혔다.
목표 상향과 관련해 SK증권은 상반기까지 달성한 실적을 기반으로 올해 예상 EBITDA를 상향 조정하였기 때문임을 언급했다.
나 연구원은 “제주 드림타워 카지노의 드롭액과 매출액을 동종업계와 비교하면 사실상 현재 롯데관광개발의 시가총액은 카지노 사업부문으로만 평가받는 수준이다”며 “국내에서 손꼽을만한 경쟁력 있는 호텔을 보유하고 있다는 점, 업황 회복 추세가 뚜렷한 여행업을 함께 영위하고 있다는 점을 감안한다면 현재 주가는 여전히 저평가 국면이다”고 판단했다. [시사캐스트]