(시사캐스트, SISACAST=황최현주 기자) 유진투자증권은 롯데관광개발에 대해 투자의견 ‘매수’를 유지하고 목표주가를 2만6000원으로 상향한다고 6일 밝혔다.
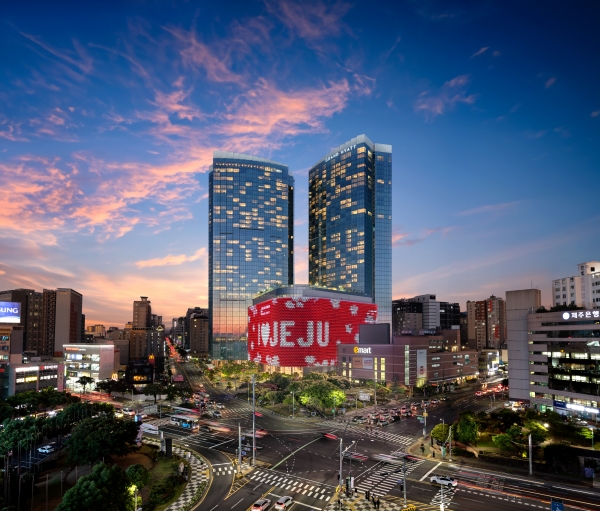
롯데과광개발의 올 2분기 매출액은 1577억원, 영업이익은 331억원, 당기순이익은 59억원으로 흑자전환 됐다. 높아진 시장 컨센서스를 상회하며 어닝 서프라이즈 기록했다. 당기순손익은 드림타워 복합리조트 오픈 이후 첫 흑자전환을 기록하며, 24개 분기 만에 플러스 전환 성공. 3분기도 당기순이익 흑자 기조 이어갈 전망이다.
롯데관광개발의 2분기 카지노 매출은 1100억원으로 매달 드롭액과 방문객의 성장이 이어지며 역대 최대 매출을 기록했다. 2분기 카지노 방문객 수는 약 15만명, 드롭액은 6685억원으로 사상 최대 기록을 남겼다.
유진투자증권은 롯데관광개발의 고무적인 부분은 지난 1월부터 방문객 수가 꺾이지 않고 성장한 점에 있다고 평가했다. 지난달 5만6691명이 방문하며 매달 새로운 숫자를 갱신하고 있고,지난달 드롭액도 2742억원으로 역대 최대 성장을 보이며 경이로운 실적을 지속하고 있다는 평가이다.
이현재 유진투자증권 연구원은 “실적 추정치를 상향함에 따라 목표주가를 2만6000원으로 13.0% 상향 조정했다”며 “오버행 부담 상존하나 중화권 신규 노선 취항 및 중국인 인바운드 확대가 하반기 실적 견인할 것으로 전망하며, 이익 기여도가 높은 카지노에서의 고성장세 지속됨에 따라 지난달 호실적을 바탕으로 성수기에 접어드는 8, 9월도 견조한 성장 이어갈 것이다”고 말했다.
이 연구원은 3분기 또 한 번 최대 실적과 함께 당기순이익 흑자 기조 이어갈 전망이라고 강조했다. [시사캐스트]