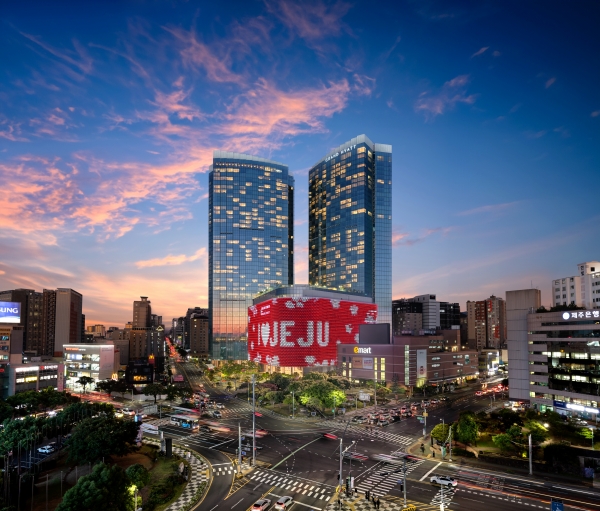
(시사캐스트, SISACAST=황최현주 기자) NH투자증권은 롯데관광개발에 대해 일본과 중국 관광객 증가로 지출 양쪽이 이끄는 성장세가 기대된다고 21일 밝혔다. 롯데관광개발에 대해 3분기 실적 컨센서스 상회할 것이라는 의견을 제시하며 목표주가 2만7000원 상향 결정했다.
이화정 NH투자증권 연구원은 롯데관광개발에 대해 한중 관계 완화에 따른 방문객 증가와 하이롤러 지표 개선에 따른 외형 성장, 리파이낸싱에 따른 금융비용 부담 완화가 단기 실적 성장을 견인할 것이라는 의견이다.
이 연구원에 따르면 중국 고객 중심의 마케팅에도 불구에도 최근 일본 고객들이 자연스럽게 유입되는 흐름이다. 사업장의 인지도 확대에 따른 효과로, 고객 국적 다양화에 따른 중장기 성장 여력 확대 긍정적이다.
이 연구원은 “다음달 만기 예정이었던 잔여 CB의 경우 만기가 1년 연장됐다”며 “단기 오버행 우려 해소된 점 역시 긍정 요인 목표주가 2만7000원으로 17% 상향됐다”며 “하이롤러 중심의 외형 고 성장세 두드러지는 구간으로 진입하는 가운데, 고객 국적까지 다양화되는 구간으로 진입하고 있는 점을 반영해 Target PER를 32배(기존 28배)로 변경한 영향이다”고 말했다.
3분기 실적도 긍정적이다. 이 연구원에 따르면 롯데관광개발의 3분기 연결 매출액 1921억원 및 영업이익 491억원으로 컨센서스 상회할 것이라고 밝혔다.
이 연구원은 “카지노 산업 전반에 대해서는 외국인 인바운드 확대가 방문객수 성장세로 이어지고 있으며, 중국인 단체관광객 비자면제 시행 효과로 매스(Mass) 고객 중심 방문객 증가세가 두드러진다”며 “향후 단기 실적과 중장기 성장 여부는 하이롤러 방문객 수 증대 여부에 달려 있으며, 이를 위한 호텔·부가시설 콤프와 마케팅 역량이 더욱 중요해지는 시점이다”고 말했다. [시사캐스트]