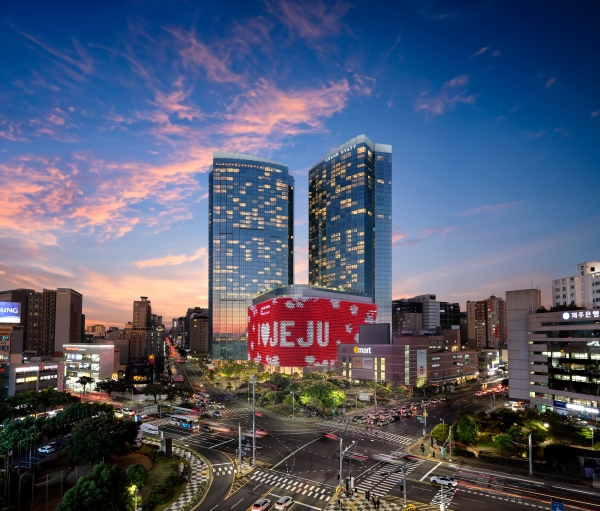
(시사캐스트, SISACAST=황최현주 기자) 하나증권은 롯데관광개발에 대해 증시의 높은 변동성과 성수기치고는 다소 아쉬운 10월 매출로 최근 주가가 조정받았으나, 3연속 실적 서프라이즈라는 가파른 펀더멘털 개선에 더해 이보다 더 가파른 차입금 감소 및 순이익 상승 싸이클이 향후 2~3년에 걸쳐 나타날 것이라고 6일 밝혔다.
오는 2027년 EPS 47% 상향, 목표 P/E는 파라다이스에 15% 할증한 21배를 적용해 목표주가를 2만9000원으로 상향했하는 동시에 레져 업종 내 컨빅션 최선호주로 제시했다.
이기훈 하나증권 연구원에 따르면 롯데관광개발은 3분기 매출액 1867억원, 영업익 530억원으로 컨센서스를 상회하면서 사상 최대 영업이익 및 3연속 실적 서프라이즈를 달성했다. 호텔 부문 매출액은 232억원으로 OCC 90%를 달성했음에도 약 50%에 달하는 룸이 고객에게 콤프로 제공되면서 역성장했다고 평가했다.
카지노 매출액은 역대 최대인 1393억원으로 드랍액 8485억원, 홀드율 16.4%을 기록했다. 당기순이익은 65억원으로 완전한 흑자전환에 성공했는데, 원화 약세로 인한 해외 CB 외환 평가 손실(약 90억원)과 해당 CB 상환에 따른 1회성 할증 수수료(약 40억원) 등 합산 130억원의 1회성 비용이 있었다.
이 연구원은 “200억원에 가까운 순이익이 가능했다. 지난달 카지노 매출액은 504억원으로 이를 감안한 4분기 영업이익은 445억원, 당기순이익은 100억원 내외로 예상한다”며 “참고로 11월부터 에이전트 매출 없이 자체 고객으로 운영되기에 변수가 없다면 추가적인 홀드율 상승도 나타날 수 있다”고 말했다.
롯데관광개발은 카지노 고객에게 활용되는 호텔 룸 비중이 1600객실 중 1분기 31%에서 2분기 42%, 3분기 49%로 가파르게 상승하면서 상당한 실적 레버리지를 달성했다. 하반기에만 900억원 이 상의 영업이익이 예상되고, 내년 예상 영업이익은 1838억원으로 충분히 보수적이다.
이 연구원은 “이 정도만 감안해도 연간 감가상각비 약 900억원에 영업외 리스부채까지 더 하면 약 3000억원에 가까운 현금흐름이 발생한다”며 “일부 Capex를 제외하면 8000억원이 넘는 장기차입금 상환에 활용될 것이고, 변수가 없다면 2028~2029년 전액 상환 가능할 것이다”고 평가했다.
이 연구원은 내년 하반기부터는 수수료 없는 중도 상환도 가능함을 언급했다. 이에 따라 금융비용 역시 가파르게 하락할 것이며, 누적 결손금만 1조원이 넘어 당분간 법인세도 제한적임을 강조했다. 따라서 2027년 당기순이익 약 1200억원으로 예상된다고 제시했다. [시사캐스트]