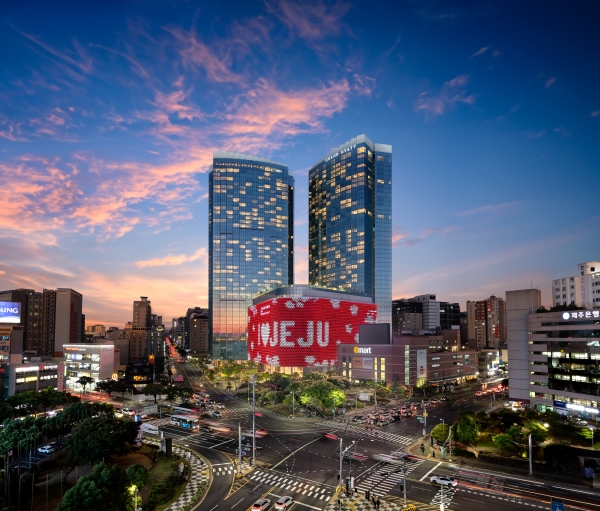
(시사캐스트, SISACAST=황최현주 기자) 신한투자증권은 롯데관광개발과 관련해 신규 투자의견 매수, 목표주가 3만2000원을 제시했다고 24일 밝혔다. 이는 전일 종가 대비 62.0% 높은 수준이다.
지인해 신한투자증권 연구원은 "3월은 제주도 성수기"라며 "항공권 증가·VIP 프로모션 등으로 실망스러웠던 2월 실적을 만회할 인바운드 테마 최적화 종목"임을 강조했다. 롯데관광개발의 지난해 실적은 매출 6534억원, 영업이익 1433억원으로 매출의 73%는 카지노, 13%는 호텔이 일궜다.
지 연구원은 "지난달 매출은 전월 대비 28% 감소한 326억원으로, 3사 중 중국 춘절 영향을 크게 받아 가장 큰 타격을 받았다"면서도 "연휴 직전 소비 공백기, 달력상 차이점에 따른 것으로 구조적 문제는 없다"고 밝혔다.
지 연구원은 롯데관광개발에 대해 ▲공항 접근성과 영업력으로 2023년 1분기 1만3000명에서 2024년 4분기 7만3000명, 지난달 12만9000명으로 증가한 카지노 회원수 ▲객실 대비 콤프 비율을 기존 44%에서 80%까지 늘리기로 목표한 데 따른 신규고객 창출을 꼽았다.
더불어 지 연구원은 카지노 실적이 일평균테이블당매출(WPUPD) 820만원·총게임수익(GGR) 5015억원·홀드율 23%라며 마카오(2163만원·2조9431억원·26%)에 비교하면 올해 영업이익 2000억원, EBITDA 3000억원 이상은 무난히 달성할 것으로 전망했다.
지 연구원은 “마카오 대비 높은 성장여력, 낮은 경쟁수위(제주도 시장점유율 81%), 한일령 이후 방한 중국인 추가수요라는 인바운드 테마에 가장 부합한다”며 “전쟁에 따른 유류할증료 상승은 원화 약세에 따른 상대적 관광 소비 감소로 상쇄될 수 있지만 "숙박·뷰티·카지노 등 인바운드 수혜 업종에 대한 관심을 지속할 필요가 있다”고 말했다. [시사캐스트]