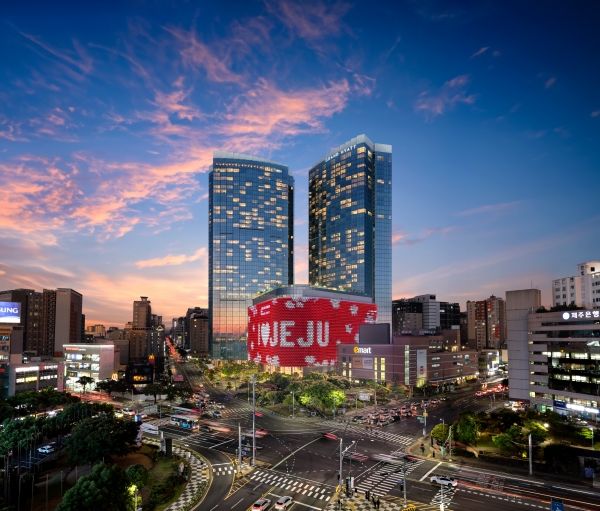
(시사캐스트, SISACAST=황최현주 기자) DS투자증권은 롯데관광개발에 대해 제주 관광 성수기와 맞물리며 성장이 이어질 것으로 내다보며 투자의견 '매수' 유지, 목표주가는 기존 3만원에서 3만3000원으로 상향 조정했다고 11일 밝혔다.
조대형 DS투자증권 연구원은 "제주도 관광의 상대적 비수기인 지난달에도 카지노 매출액은 전년 대비 성장하며 12개월 연속 전년 동기 대비 성장 흐름을 이어갔다"면서 "월별 방문객도 4만3914명 25.2% 증가하는 등 성장세를 이어가고 있다. 제주 관광 성수기와 맞물리며 성장 기대감을 높여야 할 시점"이라고 평가했다.
중국 춘절이 포함된 지난달 인바운드 종목 전반에 대한 기대감이 존재했고 롯데관광개발 2월 실적이 이 기대에 미치지 못했다는 의견도 일부 존재한다. 다만 춘절 초반에는 중국 내에서의 이동이 많은 점을 고려해 봤을 때 춘절 보다는 제주도 관광 성수기에 진입하며 이달 반등할 것으로 예측했다. 실제 지난달 말부터 제주드림타워 방문객은 증가 추세이다.
조 연구원은 "격월로 진행되는 바카라 데이가 이달 있음을 감안하면 이달부터는 다시 400억원 이상의 순매출을 기록할 가능성이 높다고 판단된다"며 "테이블은 현재 170개 수준인 것으로 파악되며 200개 초반 수준으로 늘리는 방안도 검토 중"이라고 설명했다.
DS증권에 따르면 롯데관광개발은 여전히 500실 이상의 객실이 카지노 이용 고객을 위해 사용 가능하기 때문에 이익 레버리지는 당분간 이어질 전망이다. 따라서 내년 예상 순이익MF 두고 전년 동기 대비 113.2% 증가한 791억원을 전망했다.
다만 리파이낸싱에 따른 추가 금융비용 절감도 기대해볼 수 있어 추정치는 상향될 가능성이 높다는 의견이다.
조 연구원은 “최근 주가 조정으로 주가수익비율(PER) 기준 20배 아래로 내려온 현재 주가 수준에서는 비중 확대 전략이 유효하다”고 말했다. [시사캐스트]