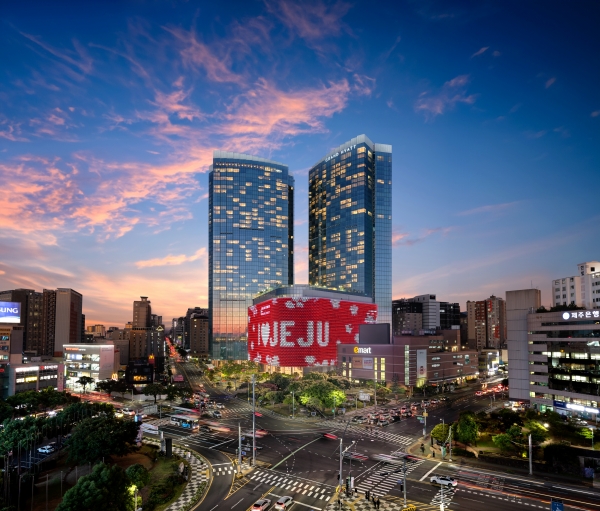
(시사캐스트, SISACAST=황최현주 기자) 한화투자증권은 롯데관광개발에 대해 3월 성수기에 돌입했다며 목표주가 3만2000원을 유지한다고 9일 밝혔다.
롯데관광개발은 지난달 카지노 순매출액 326억원, 드롭액 1729억원으로, 전월 대비 각각 28%, 43% 감소했다. 이는 제주 관광 비수기 영향 때문인 것으로 해석된다.
박수영 한화투자증권 연구원은 “제주도는 지난해 11월부터 올해 2월 계절적 비수기이며, 실제 지난달 제주 왕복 항공편도 전월 대비 약 -20% 감소하며 방문객 수요가 위축됐다”며 “이달부터 항공편 회복과 대규모 바카라 대회 개최로 카지노 실적의 단기 리바운드 가능성이 높으며, 비수기 종료 이후 2분기부터 강한 YoY 실적 성장세가 다시 나타날 것으로 전망된다”고 밝혔다.
한화투자증권에 따르면 외국인 카지노 업종은 1분기 비수기를 무난히 통과했으며, 2분기부터 실적 본격 회복이 예상. 시장 컨센서스 기준 내년 영업이익 성장률은 롯데관광개발 +14%, 파라다이스 +21%, GKL +17%이며, 지배 순이익 예상 성장률은 각각 54%, 27%, 14%이다.
반면 연초 이후 섹터 소외로 밸류에이션은 크게 하락해 과거 중국 인바운드 호황기 파라다이스 평균 P/E 약 21배 대비 현재 멀티플은 낮은 수준이다.
박 연구원은 “강한 실적 성장이 예상되나 현저히 낮아진 멀티플은 주요 카지노주에 대한 적극적인 매수 대응 전략이 유효하다”고 말했다. [시사캐스트]
저작권자 © 시사캐스트 무단전재 및 재배포 금지